当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
カングーが気になり始めると、『ローンにしたら月々いくらなんだろう』というところが一番気になりますよね。
結論から言うと、ガソリン車(439万円)を頭金100万円・5年・金利3.4%で組むと、月々は約61,500円が目安です。
頭金や回数、金利で月々は大きく変わります。この記事では、その組み合わせを表にして、自分に合う組み方を見つけられるようにしています。
カングーのローン、まず月々の目安を見てみよう
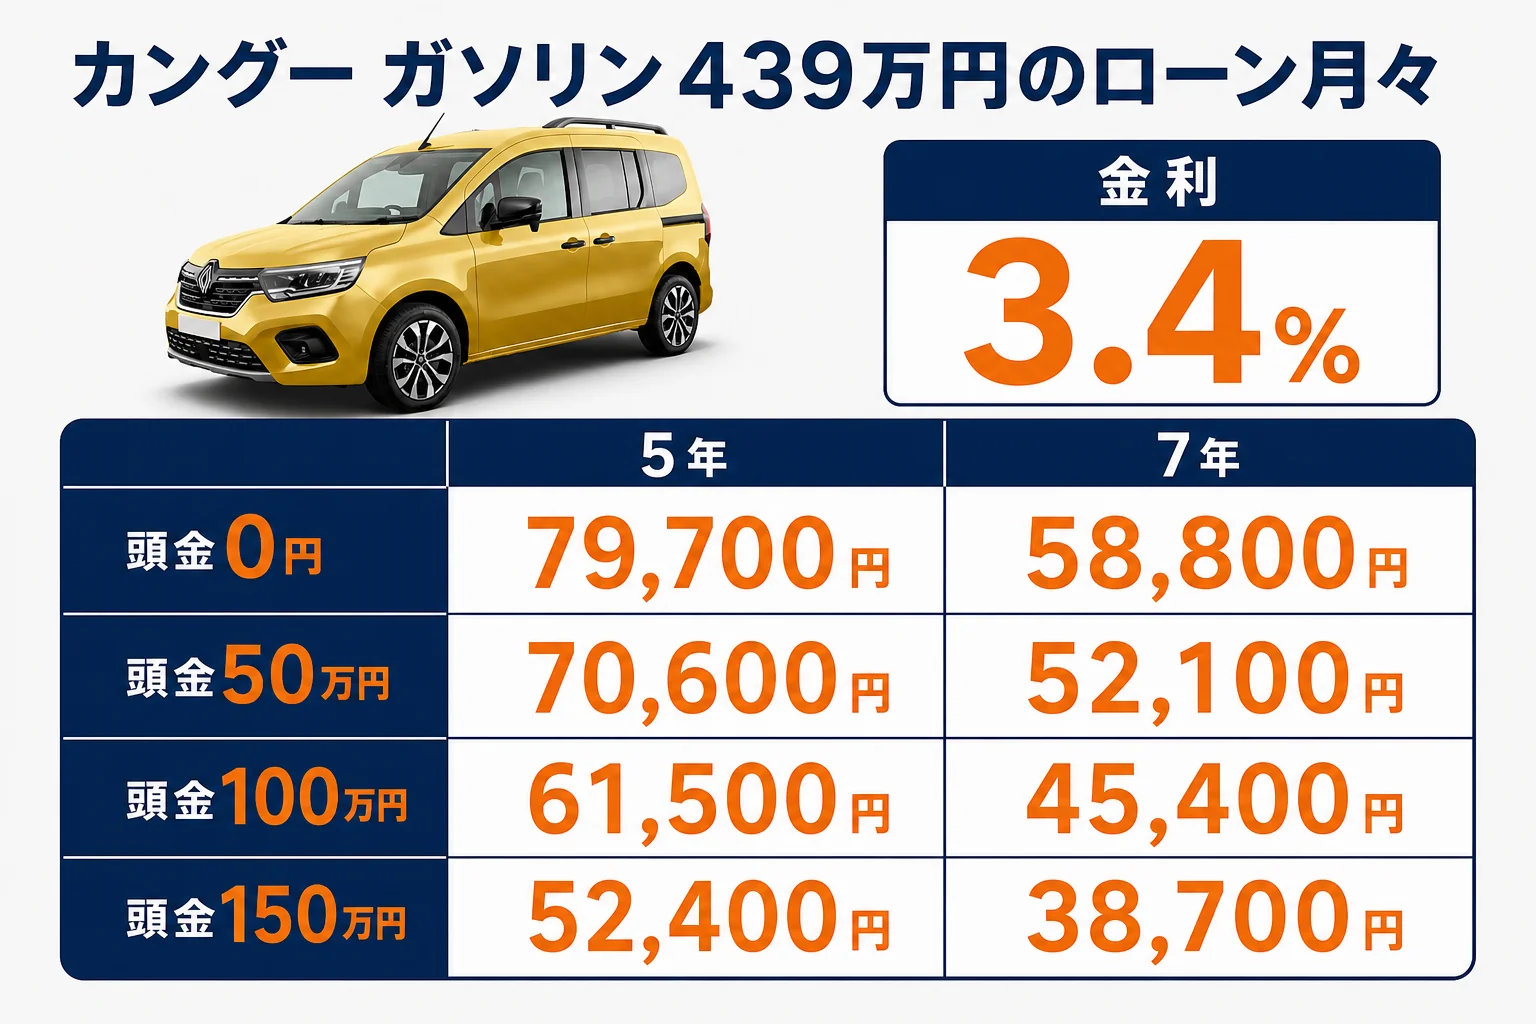
カングー ガソリン(4,390,000円)を金利3.4%で組んだ場合、頭金100万円なら5年で月々約61,500円、7年で約45,400円が目安です。頭金なしだと5年で約79,700円になります。
最初に、計算の前提をそろえておきますね。
車両価格はカングー ガソリンの4,390,000円(2026年10月時点のメーカー希望小売価格・公式)です。登録費用や保険料などの諸費用、オプション、下取りは入れていません。金利はルノー公式の支払い例にある3.4%を仮に使い、ボーナス払いなしの元利均等で計算しています。
実際に借りる額は、ここに諸費用やオプションが乗ってきます。
諸費用を含めた総額のイメージは、カングーの乗り出し価格はいくら?で確かめておくと安心です。
頭金別・回数別の月々の支払い一覧
ここがこの記事のメインの表です。
頭金を4パターン、回数を3パターンで計算しました。
| 頭金 | 3年(36回) | 5年(60回) | 7年(84回) |
|---|---|---|---|
| 0円 | 約128,400円 | 約79,700円 | 約58,800円 |
| 50万円 | 約113,800円 | 約70,600円 | 約52,100円 |
| 100万円 | 約99,200円 | 約61,500円 | 約45,400円 |
| 150万円 | 約84,600円 | 約52,400円 | 約38,700円 |
『月々5万円くらいに収めたい』という方なら、頭金100〜150万円で7年、または頭金150万円で5年あたりが目安になります。
月々を下げる方法は、頭金を増やすか、回数を延ばすかの2つです。
ただ、回数を延ばすと利息の合計は増えていきます。そこを次の表で見てみましょう。
総支払額で見ると、回数の差はこれだけ
| 頭金 | 3年で払う総額 | 5年で払う総額 | 7年で払う総額 |
|---|---|---|---|
| 0円 | 約462万円 | 約478万円 | 約494万円 |
| 50万円 | 約460万円 | 約474万円 | 約488万円 |
| 100万円 | 約457万円 | 約469万円 | 約481万円 |
| 150万円 | 約454万円 | 約465万円 | 約475万円 |
頭金100万円で比べると、利息の合計は3年で約18万円、5年で約30万円、7年で約42万円です。
月々は楽になる一方で、7年にすると3年より24万円ほど多く払う計算なんです。
ここは「月々の負担」と「総額」のどちらを優先するかで決めていいところです。
頭金はいくら入れるのがいい?
『頭金って、無理してでも多く入れた方がいいの?』と迷いますよね。
頭金を増やすと、借りる元金が減るので利息も減ります。5年・3.4%で比べると、こんな差になります。
| 頭金 | 5年で払う利息の合計(目安) | 頭金0円との差 |
|---|---|---|
| 0円 | 約39万円 | 基準 |
| 50万円 | 約35万円 | 約4万円少ない |
| 100万円 | 約30万円 | 約9万円少ない |
| 150万円 | 約26万円 | 約13万円少ない |
頭金を100万円入れると、5年で9万円ほど利息が減る計算です。
ただ、手元の貯金をすべて頭金にしてしまうと、急な出費に困ることもあります。
今の車を手放す方は、その下取り額や買取額を頭金に回すのも一つの方法です。生活費の数か月分は手元に残して、残りを頭金に、という考え方が無理がありません。
金利が違うと月々はどれくらい変わる?
『ディーラーのローンと銀行のローン、どっちがいいの?』という方も多いはずです。
実は、金利が数%違うだけで、5年間の総額は数十万円変わることがあります。
| 金利(仮) | 月々(頭金100万円・5年) | 5年で払う総額 | 3.4%との差 |
|---|---|---|---|
| 2.5% | 約60,200円 | 約461万円 | 約8万円少ない |
| 3.4% | 約61,500円 | 約469万円 | 基準 |
| 6.9% | 約67,000円 | 約502万円 | 約33万円多い |
上の金利は、比べやすくするために置いた数字です。
実際の金利は、借りる時期・審査・キャンペーンで変わります。ディーラーのローンは手続きが一度で済み、銀行系のマイカーローンは金利が低めに出ることがある、とよく言われます。
- 実質年率(手数料込みの金利)で比べる
- 繰り上げ返済の手数料があるかを確かめる
- 車の名義が自分かローン会社かを確かめる
- 審査にかかる日数と納車日の関係を確かめる
例えば、こんな会話がディーラーでよくあります。
「銀行のローンも考えているんですが、金利はどのくらいになりますか?」
「当社のローンはこちらです。キャンペーン中なら条件が変わることもありますよ」
比べる相手がいることを伝えるだけで、条件の説明が具体的になることもあります。
繰り上げ返済もできるか見ておこう
ボーナスや臨時収入があった時に、まとめて返せると利息を減らせます。
ただ、ローン会社によっては繰り上げ返済に手数料がかかったり、一部だけの返済ができなかったりします。
『途中で余裕ができたら早めに返したい』という方は、契約前にここを聞いておくと後で困りません。
金利がわずかに高くても、繰り上げ返済が自由なローンの方が結果的に総額が少なくなる、ということもあるんです。
ディーゼル・グランカングー・有料色だと月々はいくら上がる?
ガソリン車以外を選ぶと、車両価格が変わるので月々も変わります。
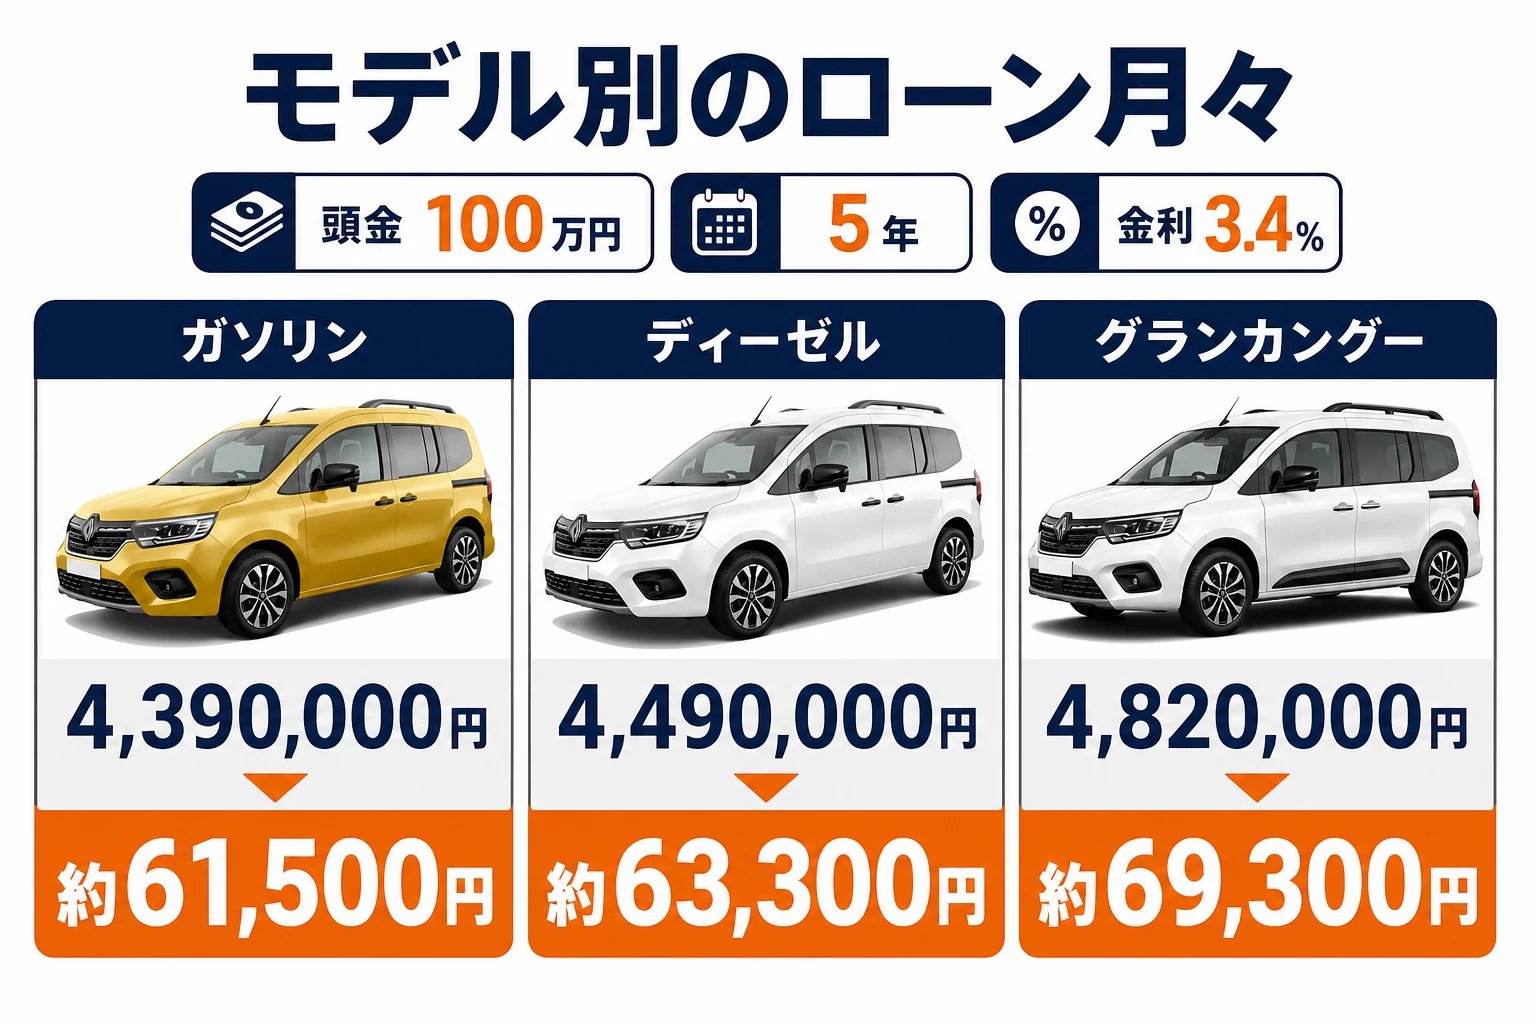
頭金100万円・金利3.4%(仮)でそろえて比べてみますね。
| モデル(2026年10月時点の価格・公式) | 5年(60回) | 7年(84回) |
|---|---|---|
| カングー ガソリン 4,390,000円 | 約61,500円 | 約45,400円 |
| ガソリン+有料メタリック(+55,000円) | 約62,500円 | 約46,100円 |
| カングー ディーゼル 4,490,000円 | 約63,300円 | 約46,700円 |
| グランカングー クルール 4,820,000円 | 約69,300円 | 約51,200円 |
ガソリンとディーゼルの差は、5年で月々約1,800円です。
ディーゼルはWLTCで19.6km/L、ガソリンは15.0km/L(公式)なので、走る距離が長い方は燃料代で差が埋まることもあります。
燃料代まで含めた比べ方は、カングーはガソリンとディーゼルどっち?で計算しています。
7人乗りのグランカングーは、ガソリンのカングーより月々8,000円ほど上がる計算です。
ボーナス払いや残クレを使うとどうなる?
『月々はもう少し下げたい。でも頭金はそんなに出せない…』ということもありますよね。
そんな時の選択肢が、ボーナス払いの併用と残クレです。
| 組み方(頭金100万円・5年・3.4%) | 月々 | ボーナス月の加算 | 気をつけること |
|---|---|---|---|
| 普通のローン | 約61,500円 | なし | 総額は一番わかりやすい |
| ボーナス払い併用 | 約45,000円 | 年2回 各10万円 | ボーナスが減った時に苦しくなる |
| 残クレ(スマートプラン) | 下がる | 条件による | 最終回に残価の支払いが残る |
ボーナス払いを使うと月々は下がりますが、借りる総額は同じです。
残クレは数年後の残価を後回しにする仕組みなので、月々はさらに下がります。
ただ、最後に買い取るなら総額は普通ローンより増えやすいんです。どのくらい違うかはカングーの残クレは損か得かで、同じ条件で並べて試算しています。
カーリースのように税金や車検代まで月額にまとめる方法もあります。こちらはカングーをリース・サブスクで乗る場合の費用で比べてみてください。
ローンを組む前に、年間の出費と総額を見ておこう
ローンの月々以外にかかるお金
ローンの月々だけで予算を決めると、あとで苦しくなりがちです。
カングーを持つと、ローンとは別に毎年かかるお金があります。
| 毎年かかるもの | 目安 |
|---|---|
| 自動車税(種別割) | 年30,500円(1.0L超1.5L以下・ガソリン/ディーゼルとも) |
| 燃料代 | ガソリンはハイオク指定、ディーゼルは軽油 |
| 任意保険 | 年齢・等級・補償内容で変わる |
| 車検・点検 | 新車は初回3年、その後2年ごと |
| タイヤ | 17インチ(205/55R17)が標準 |
自動車税だけでも、月にならすと約2,500円です。
ここに燃料代や保険、駐車場代が乗ってくるので、ローンの月々と合わせて考えておきましょう。
内訳をすべて並べた年間の目安は、カングーの維持費は年間いくら?でまとめています。
ローンの月々だけで「払える」と判断して、車検や税金の月を考えていなかったこと。毎年5月の自動車税や、3年目の車検の時期に家計が苦しくなる、という声はよく聞かれます。
借りる前に総額を下げておくのが近道
月々を下げる一番素直な方法は、借りる金額そのものを減らすことです。
ローンの条件を詰める前に、車両価格と下取りの方を先に決めておくと、総額がはっきりします。
- 予算を「月々」と「総額」の両方で決めておく
- 現金・ローン・残クレの3パターンで見積もりをもらう
- 値引きと下取りを支払い方とは別に交渉する
- ディーラーのローンと銀行系ローンの実質年率を比べる
- 返済の月に税金・車検が重ならないか確かめる
値引きの交渉は、支払い方を決める前に済ませておくのがコツです。
交渉の順番はカングーの値引き相場と交渉の順番で詳しく見ています。
今の車を手放す方は、下取りより先に相場を知っておくと、頭金に回せる額がはっきりしますよ。
カングー買いたいドットコム
カングーの値段、先に相場を見ておく
今の車の買取相場と、カングーの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
カングーのローンは頭金なしでも組めますか?
審査に通れば頭金なしでも組めることが多いです。ただ、借りる額が増える分だけ月々も利息も増えます。頭金なし・5年・3.4%の試算では月々約79,700円です。
カングーのローンは何年まで組めますか?
ローン会社によって上限が違います。7年(84回)まで組めることもありますが、回数が長いほど利息の合計は増えます。見積もりで選べる回数を確かめてみてください。
ローンの審査にはどれくらいかかりますか?
ローン会社や時期によって違います。納車日が決まっている場合は、見積もりの段階で審査の日数を聞いておくと安心です。
ローンと残クレ、どちらで組むのがいいですか?
長く乗るなら普通のローン、3〜5年で乗り換えるなら残クレが使いやすい、というのが大まかな目安です。最後に買い取る場合は、残クレの方が総額は増えやすくなります。
ディーゼルにするとローンの月々はいくら上がりますか?
頭金100万円・5年・3.4%の試算では、ガソリンの約61,500円に対してディーゼルは約63,300円です。差は月々約1,800円です。
まとめ
- カングー ガソリン439万円を頭金100万円・5年・3.4%で組むと月々約61,500円
- 7年にすると月々約45,400円だが、利息は5年より約12万円増える
- 金利が数%違うだけで、5年の総額は数十万円変わる
- ディーゼルはガソリンより月々約1,800円、グランカングーは約8,000円上がる
- 税金・車検・燃料代はローンとは別にかかるので予算に入れておく
コメント