当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
カングーの見積もりを見ていると、「月々17,800円〜」という残クレの数字が目に入りますよね。
『こんなに安く乗れるなら残クレでいいかも。でも、なんだか損しそう…』と迷う方も多いはずです。
結論から言うと、残クレは「3〜5年で乗り換える人」には使いやすく、「長く乗り続ける人」は普通のローンや現金の方が総支払額を抑えやすい仕組みです。
この記事では、2026年10月時点の価格で残クレと普通ローンを並べて試算し、どこで差がつくのかを数字で見ていきます。
カングーの残クレ(スマートプラン)ってどんな仕組み?
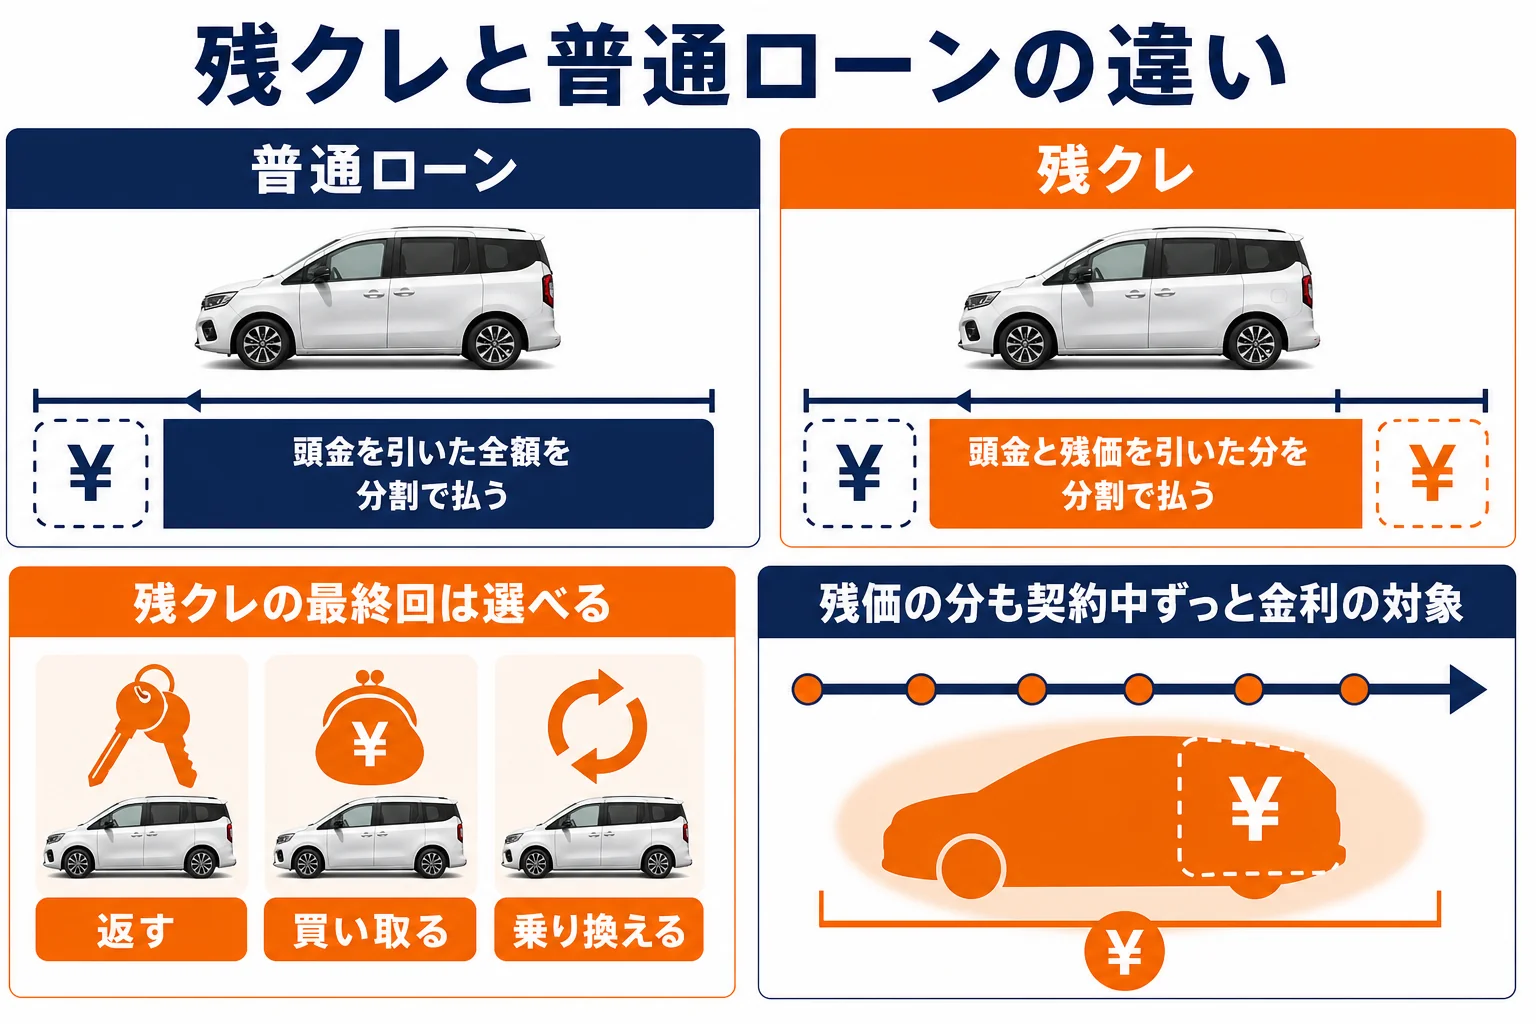
残クレは、数年後の下取り予定額(残価)を最初に差し引き、残りだけを分割で払う買い方です。月々は安くなりますが、残価の分にも金利がかかるので、最後に買い取ると総支払額は普通ローンより増えやすくなります。
ルノーの残クレは、ルノー・ファイナンスの「スマート プラン(残価設定型クレジット)」という名前です。
仕組み自体は、国産メーカーの残クレとほぼ同じなんです。
例えば車両価格が439万円で、3年後の残価が約198万円と決まったとします。
その場合、月々払うのは「439万円から頭金と残価を引いた分」と、その金利だけになります。
| 支払いの中身 | 普通ローン | 残クレ(スマートプラン) |
|---|---|---|
| 分割で払う元金 | 車両価格から頭金を引いた全額 | 頭金と残価を引いた分だけ |
| 金利がかかる元金 | 借りた全額 | 残価の分も含めた全額 |
| 最終回 | なし(完済で終わり) | 残価を「返す・買い取る・乗り換える」から選ぶ |
| 車の名義 | 完済まではローン会社の所有が多い | 契約中はローン会社の所有が多い |
ここが大事なところです。
残価は「払わなくていいお金」ではなく、「最後まで支払いを待ってもらっているお金」なんです。
だから、残価の分にも契約期間中ずっと金利がかかっています。
公式の支払い例はいくら?月々の数字の読み方
ルノー公式サイトには、スマートプランを使った支払い例が載っています(2026年10月時点)。
| モデル | メーカー希望小売価格(2026年10月時点・公式) | 公式の支払い例(スマートプラン) |
|---|---|---|
| カングー ガソリン | 4,390,000円 | 月々17,800円〜 |
| カングー ディーゼル | 4,490,000円 | 月々18,700円〜 |
| グランカングー クルール(7人乗り) | 4,820,000円 | 月々20,600円〜 |
『月々2万円以下でカングーに乗れるの?』と驚きますよね。
ただ、この数字は頭金やボーナス払いを組み合わせた条件での例です。
グランカングーの例を見ると、頭金175万円・金利3.4%・3年37回・据置額(残価)212万円という条件が付いています。
つまり、まとまった頭金と最終回の212万円があって、はじめて月々2万円台になるわけです。
- 頭金はいくら入っているかを確かめる
- ボーナス月の加算があるかを確かめる
- 最終回の残価(据置額)がいくらかを確かめる
- 金利(実質年率)と回数を確かめる
- 車両価格だけか、諸費用も含んだ金額かを確かめる
「月々いくら」だけを比べると、条件の違いが見えなくなります。
見積もりをもらったら、この5つを横に並べて見るのがおすすめです。
残クレと普通ローンを総支払額で比べてみる
ここからは、実際に数字を置いて比べてみます。
条件は次のとおりです。あくまで仕組みを見るための試算なので、実際の残価や金利は見積もりで確かめてくださいね。
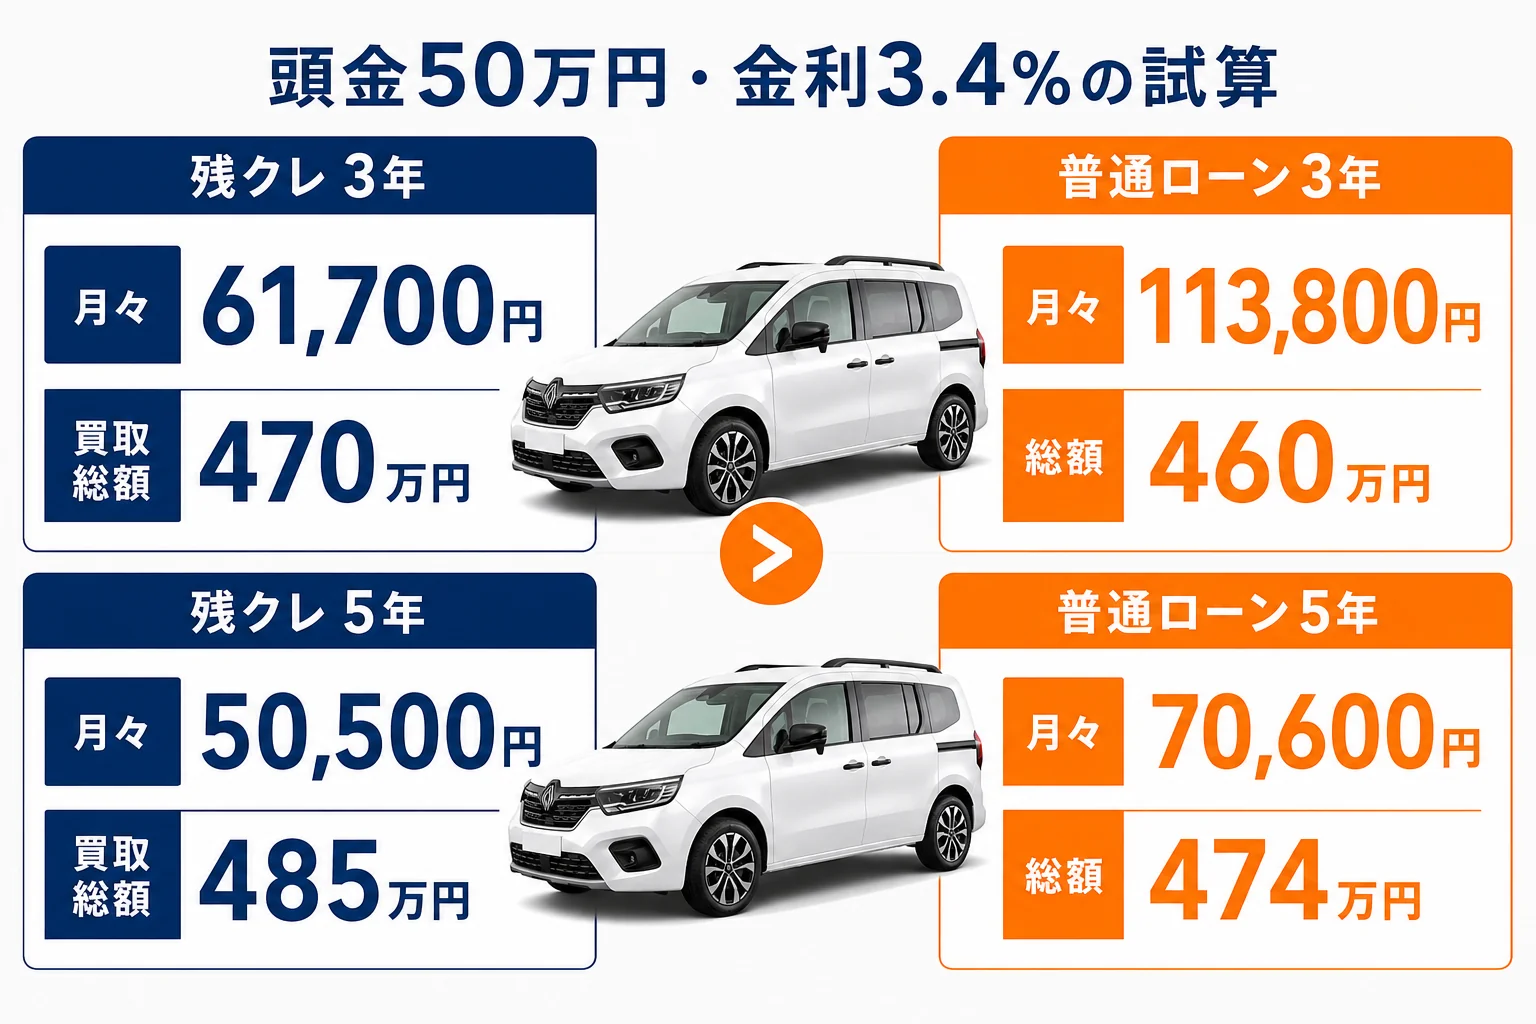
カングー ガソリン(車両価格4,390,000円・2026年10月時点)で計算しています。金利は公式の支払い例にある3.4%を仮に使い、ボーナス払いなし・諸費用は含めていません。残価は3年で車両価格の45%、5年で30%と仮に置いています。実際の残価率は契約時にルノー・ファイナンスが決めます。
| 支払い方(頭金50万円) | 月々の支払い | 3年・5年で払う額(頭金込み) | 最後に車を自分の物にする場合の総額 |
|---|---|---|---|
| 残クレ 3年(36回+最終回) | 約61,700円 | 約272万円 | 約470万円(残価約198万円を払う) |
| 普通ローン 3年(36回) | 約113,800円 | 約460万円 | 約460万円 |
| 残クレ 5年(60回+最終回) | 約50,500円 | 約353万円 | 約485万円(残価約132万円を払う) |
| 普通ローン 5年(60回) | 約70,600円 | 約474万円 | 約474万円 |
月々だけを見ると、残クレ3年は普通ローン3年の半分ちょっとです。
一方で、最後に買い取って自分の物にすると、残クレの方が3年で約10万円、5年で約11万円多く払う計算になります。
これが「残クレは損」と言われる正体なんです。
頭金を100万円にするとどう変わる?
頭金を増やすと、借りる元金が減るので金利の負担も減ります。
| 支払い方(頭金100万円) | 月々の支払い | 買い取った場合の総額 |
|---|---|---|
| 残クレ 3年 | 約47,100円 | 約467万円 |
| 普通ローン 3年 | 約99,200円 | 約457万円 |
| 残クレ 5年 | 約41,400円 | 約480万円 |
| 普通ローン 5年 | 約61,500円 | 約469万円 |
頭金を増やしても、「最後に買い取るなら残クレが約10万円多い」という関係はほとんど変わりません。
残価の分に金利がかかる仕組みは、頭金で消せないからです。
月々の目安を頭金別にもっと細かく見たい方は、カングーのローン月々いくら?頭金別シミュレーションで一覧にしています。
残クレが「得」になるのはどんな人?
『じゃあ残クレは使わない方がいいの?』と思いますよね。
実は、そうとも言い切れません。返すか乗り換える前提なら、残クレの方が手元のお金を残しやすいんです。
- 3〜5年で新しい車に乗り換えるつもりの人
- 月々の支払いを抑えて手元の現金を残したい人
- 走行距離が少なめで、車をきれいに使える人
- 下取り額の下落を心配したくない人
- 10年以上乗り続けるつもりの人
- 年間の走行距離が多い人
- キャンプや犬との暮らしで車内が汚れやすい人
- カスタムやドレスアップを楽しみたい人
例えば、3年ごとに新しいカングーに乗り継ぎたい方なら、残クレは分かりやすい選択肢です。
最終回の残価は、契約時の条件を満たしていれば車を返すことで精算できるのが基本だからです。
反対に、カングーを長く乗る方は多い車です。
ルノーのファンイベントが毎年開かれるほど、愛着を持って乗り続ける人が多いんですよね。
そういう乗り方なら、残価の分に金利を払い続けるのはもったいない、ということになります。
ディーゼルやグランカングーで残クレを組むと?
車両価格が上がると、残価も月々も同じように上がります。
公式の支払い例でも、ガソリンの月々17,800円〜に対して、ディーゼルは18,700円〜、グランカングーは20,600円〜です。
ここで気にしておきたいのは、残価は「数年後にいくらで売れそうか」で決まるという点です。
ディーゼルは受注生産、グランカングーは特別仕様車という位置づけなので、将来の下取りの読み方はガソリンと同じとは限りません。
見積もりをもらったら、モデルごとの残価率も聞いてみてください。
契約前に知っておきたい残クレの落とし穴
「月々が安い」だけで決めて、走行距離の上限や車の状態の条件を読まずに契約してしまうこと。返す時に条件を外れていると、追加の精算が出ることがあります。
残クレには、残価を保証してもらう代わりの条件があります。
条件の中身は契約ごとに違うので、見積もりの段階で書面を出してもらいましょう。
| 確かめたい条件 | なぜ大事か |
|---|---|
| 走行距離の上限 | 超えると返却時に精算が出ることがある |
| 内外装の状態の基準 | キズ・汚れ・におい・改造で減額になることがある |
| 中途解約のルール | 途中で売ると残債が残ることがある |
| 最終回の選択肢 | 返却・買取・再ローン・乗り換えのどれが選べるか |
| 再ローンの金利 | 最終回を分割にすると、さらに金利がかかる |
カングーは荷物をたくさん積んだり、犬を乗せたり、アウトドアで使ったりする方が多い車です。
『自分の使い方だと、返す時に減額されそう…』と感じたら、残クレは慎重に考えた方がいいかもしれません。
最終回に買い取る場合も、残価をまとめて払えないと再ローンになり、金利がもう一度かかります。
例えば、契約から2年で家族が増えて、7人乗りに替えたくなったとします。
その時に売った金額が残っている元金より少ないと、差額をまとめて払わないと乗り換えられないんです。
残クレは「最後まで契約どおりに乗る」と得をしやすい仕組みなので、途中で事情が変わりそうな方は、その点も頭に入れておきましょう。
リースとの違いも見ておこう
残クレとよく比べられるのが、カーリースやサブスクです。
リースは税金や車検代を月額に含められる場合が多く、残クレは基本的に車両代だけの分割という違いがあります。
どちらが合うかは乗り方次第なので、カングーをリース・サブスクで乗る場合の費用で比べてみてください。
残クレで後悔しないための進め方
ここまでの話をまとめると、残クレを選ぶかどうかは「何年乗るか」と「最後にどうするか」で決まります。
その2つを決めてから見積もりを取ると、話がスムーズに進みますよ。
- 何年乗るか、最後に返すか買い取るかを先に決めておく
- 現金一括・普通ローン・残クレの3パターンで見積もりを出してもらう
- 総支払額と金利、残価の額を横に並べて比べる
- 走行距離の上限と返却時の条件を書面で確かめる
- 車両価格の値引きと下取り額を、支払い方とは別に交渉する
ここで意外と見落としやすいのが、5つ目です。
支払い方の話と値引きの話を一緒にすると、どこで得をしたのか分からなくなるんです。
例えば、こんなやり取りになりがちです。
「残クレにしていただければ、月々をここまで下げられます」
「それって、車両価格の値引きはいくらになっているんですか?」
この一言を聞けるかどうかで、総額は変わってきます。
値引きの交渉の順番は、カングーの値引き相場と交渉の順番を先に読んでおくと安心です。
乗り換え前提で残クレを使う方は、手放す時の価値も気になりますよね。色や年式で下取りがどう変わるかはカングーのリセールバリューで見ています。
カングー買いたいドットコム
カングーの値段、先に相場を見ておく
今の車の買取相場と、カングーの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
カングーの残クレは何年で組めますか?
公式の支払い例では3年37回の条件が出ています。ほかの回数が選べるかや、その時の残価は、ルノー正規ディーラーで見積もりを出してもらうのが確実です。
残クレの金利はいくらですか?
2026年10月時点の公式の支払い例(グランカングー)では3.4%となっています。キャンペーンや時期で変わることがあるので、見積書の実質年率で確かめてみてください。
残クレの途中で売ることはできますか?
できる場合が多いですが、残っている元金をまとめて精算する必要があります。売った金額が残債より少ないと、差額を払うことになります。
残クレの最終回はどうすればいいですか?
主に「車を返す」「残価を払って買い取る」「新しい車に乗り換える」の3つから選びます。買い取りを再ローンにすると追加の金利がかかる点に気をつけましょう。
ディーゼルとガソリンで残クレの条件は違いますか?
車両価格が10万円違うので、同じ条件でも月々の額は変わります。公式の支払い例ではガソリン月々17,800円〜、ディーゼル月々18,700円〜です。
まとめ
- カングーの残クレはルノー・ファイナンスの「スマート プラン」
- 残価の分にも金利がかかるので、最後に買い取ると総額は普通ローンより増えやすい
- 試算では、頭金50万円・3.4%で買い取る場合、残クレが約10〜11万円多い
- 3〜5年で返す・乗り換えるなら、月々を抑えられる残クレは使いやすい
- 走行距離の上限と返却時の条件は、契約前に書面で確かめておく
コメント